

Euro urcă puternic pe piața interbancară, iar ROBOR trece din nou de 6%. Ce înseamnă pentru români
Leul a intrat sub presiune la începutul lunii octombrie, iar mișcările de pe piața valutară sunt însoțite de o creștere a dobânzilor la care băncile se împrumută între ele. Pentru românii care au credite, economii sau venituri în lei, evoluțiile sunt importante deoarece pot influența ratele și costurile de finanțare.
Joi, 1 octombrie, cursul oficial comunicat de Banca Națională a României a fost de 5,2777 lei pentru un euro. În prima parte a zilei, moneda europeană s-a tranzacționat în jurul acestui nivel, însă situația s-a schimbat rapid după-amiază.
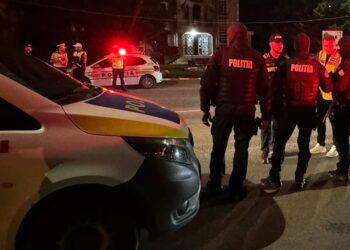
Pe piața interbancară, euro a urcat până în zona de 5,34 lei. Astfel, diferența față de cursul oficial BNR a devenit semnificativă într-un interval foarte scurt.
Vineri dimineață, 2 octombrie, euro a început să fie cotat în jurul nivelului de 5,34 lei pe piața interbancară. Este o evoluție care arată că presiunea asupra leului nu a dispărut.
Dan Suciu, purtătorul de cuvânt al BNR, a explicat că banca centrală încearcă să gestioneze simultan evoluția cursului de schimb și nivelul dobânzilor.
„Ce încearcă banca acum este să găsească un echilibru între variația cursului și variația dobânzilor. În perioadele complicate, acest echilibru nu este ușor de găsit”, a declarat Dan Suciu.
Un element important este intervenția BNR pe piața valutară. Atunci când banca centrală vinde valută, poate contribui la limitarea scăderii leului. Problema este că aceste operațiuni pot reduce cantitatea de lei disponibilă în sistemul bancar.
Iar când lichiditatea în lei devine mai redusă, banii se pot împrumuta mai scump între bănci. Acest lucru se vede deja în evoluția indicilor ROBOR.
ROBOR la 3 luni a trecut din nou de 6%
Indicele ROBOR la trei luni a urcat la 6,06% la începutul lunii octombrie, de la 5,98% în ședința precedentă. Practic, după o perioadă în care indicatorul coborâse sub pragul de 6%, acesta a revenit peste această valoare.
ROBOR la șase luni, indicator utilizat pentru anumite credite cu dobândă variabilă, a înregistrat de asemenea o creștere, de la 6,04%.
Pentru cei care au credite legate de ROBOR, creșterea este importantă deoarece un indice mai mare poate însemna, în funcție de formula prevăzută în contract, o dobândă mai ridicată și implicit o rată mai mare.
În cazul creditelor noi, dobânzile din piață sunt influențate și de așteptările privind politica monetară. În condițiile actuale, așteptările privind o reducere rapidă a dobânzii de politică monetară au devenit mai prudente.
O depreciere a leului nu înseamnă automat că românii vor plăti imediat mai mult pentru toate produsele. Efectele apar în timp și diferă de la un sector la altul.
Produsele și serviciile care depind într-o măsură importantă de importuri pot deveni mai scumpe dacă euro rămâne la un nivel ridicat. Companiile care cumpără materii prime, echipamente sau mărfuri din străinătate trebuie să plătească mai mulți lei pentru aceeași sumă în euro.
Pe de altă parte, exportatorii pot beneficia în anumite situații de un leu mai slab, deoarece încasările în valută se transformă în mai mulți lei.
Pentru populație, însă, cele mai vizibile efecte pot apărea prin prețuri și prin costul creditelor.
De ce cresc euro și dobânzile în același timp?
Cele două evoluții sunt legate de condițiile din piața financiară, dar nu există o singură cauză care să explice automat ambele fenomene.
Când există presiune asupra leului, BNR poate interveni pentru a limita variațiile foarte mari ale cursului. Operațiunile de acest tip influențează însă lichiditatea în lei din sistemul bancar.
Dacă băncile au mai puțini lei disponibili, costul finanțării pe termen scurt poate crește. Acest lucru se poate reflecta în indicii de dobândă interbancară, precum ROBOR.
Pentru moment, mesajul pieței este unul de prudență: leul se află sub presiune, euro a urcat puternic pe interbancar, iar dobânzile interbancare au început din nou să crească.
Dacă această situație se menține, efectele pot deveni vizibile treptat pentru populație și companii, în special prin costuri mai mari de finanțare și prin prețurile produselor și serviciilor care depind de importuri.
Urmareste articolele Alo Romania si pe pagina noastra de Facebook!