Iași | Haos în contabilitatea Primăriei Rediu. Nereguli de milioane de lei și prejudicii nerecuperate
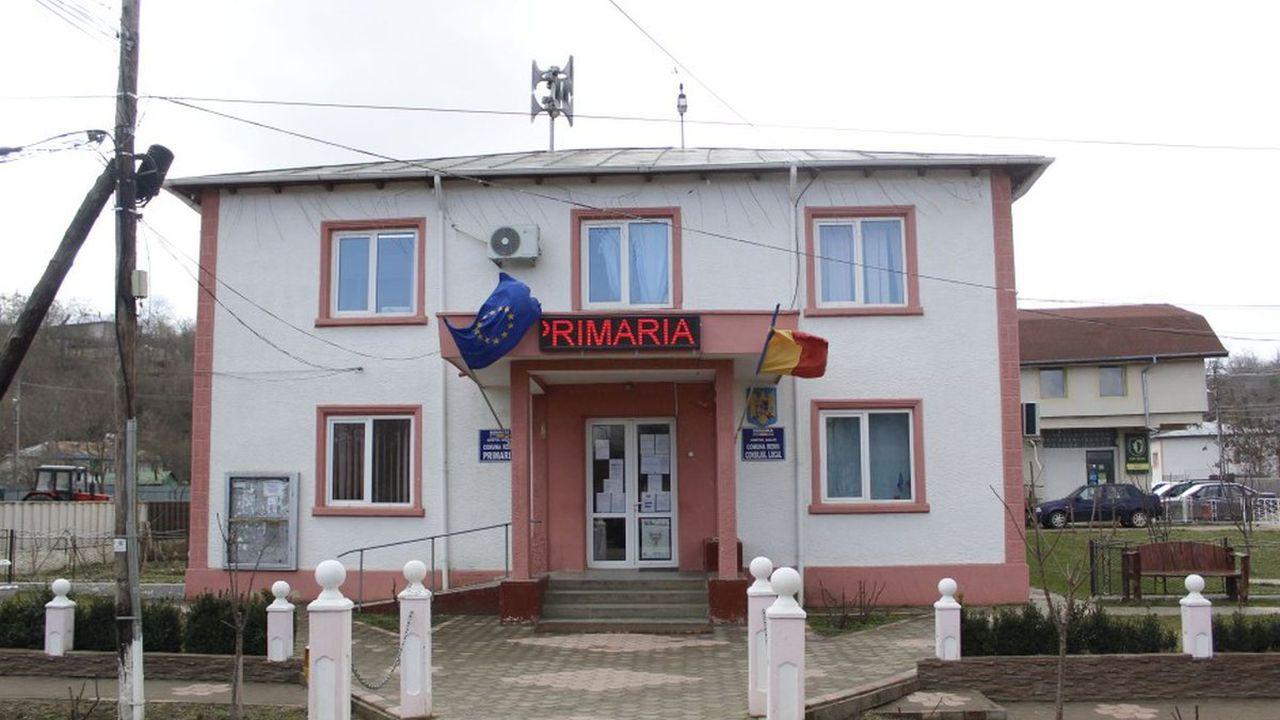
Probleme grave în evidența patrimoniului, investiții publice cu documente incomplete, contracte insuficient verificate, bani nerecuperați și măsuri de remediere ignorate ani la rând. Acestea sunt principalele constatări ale unui raport al Curții de Conturi privind administrația comunei Rediu, județul Iași. Documentul arată că 14 dintre cele 17 măsuri dispuse în urma unui audit din 2022 nu au fost implementate. Mai mult, auditorii au identificat prejudicii de 116.000 lei care nu fuseseră recuperate și nici înregistrate în contabilitate.
Un raport de 25 de pagini al Curții de Conturi a României scoate la iveală o serie de deficiențe persistente în administrarea fondurilor publice și a patrimoniului comunei Rediu, una dintre localitățile aflate în imediata apropiere a municipiului Iași.
Primăria avea obligația de a remedia problemele și de a comunica rezultatele, majoritatea termenelor fiind stabilite pentru sfârșitul anului 2022 și începutul anului 2023.
La verificarea din 2026, însă, cele mai multe măsuri continuau să figureze ca neimplementate.
Patru ani de la audit, dar 14 măsuri au rămas neimplementate
Concluzia generală a raportului este una severă pentru administrația locală. Din cele 17 măsuri dispuse de Camera de Conturi Iași în 2022, doar două au fost considerate implementate. O măsură a rămas fără obiect, iar celelalte 14 nu au fost duse la îndeplinire.
Problemele nerezolvate acoperă aproape toate domeniile importante ale activității unei primării: fundamentarea bugetului, colectarea taxelor, evidența contabilă, inventarierea patrimoniului, contractele de concesiune, administrarea investițiilor și recuperarea prejudiciilor.
Raportul consemnează inclusiv faptul că entitatea nu a transmis informările solicitate privind modul de îndeplinire a măsurilor. Abia în martie 2026, conducerea primăriei a solicitat timp suplimentar pentru efectuarea unor analize și demersuri în vederea clarificării și recuperării prejudiciilor.
O parte dintre documentele prezentate auditorilor au fost întocmite chiar în timpul verificării sau ulterior perioadei analizate.
În mai multe situații, Curtea de Conturi a constatat că aceste demersuri nu erau suficiente pentru a considera măsurile îndeplinite.
Una dintre cele mai importante constatări privește patru categorii de prejudicii cuantificate de auditori la suma totală de 116.071,50 lei.
Potrivit raportului, suma nu fusese recuperată până la momentul misiunii de verificare și nici nu era înregistrată în contabilitatea instituției.
Prejudiciile identificate sunt:
38.784 de lei – indemnizații pentru incapacitate de muncă nerecuperate de la bugetul Fondului Național Unic de Asigurări Sociale de Sănătate, inclusiv foloasele nerealizate calculate.
19.813,50 lei – avans acordat pentru realizarea unui studiu de fezabilitate privind construirea unui cămin cultural în comuna Rediu.
24.154 de lei – cotizații achitate unei asociații din Iași, aferente perioadei 2009–2019, considerate contrare cadrului legal aplicabil.
33.320 de lei – avans acordat unei societăți comerciale pentru lucrări la terenul de sport, fără justificare prin lucrări executate.
Curtea de Conturi precizează că stabilirea întinderii prejudiciilor și dispunerea măsurilor de recuperare reprezintă obligații ale conducerii entității auditate.
Raportul nu arată că întreaga sumă ar fi fost însușită de persoane din administrație și nici nu stabilește existența unor infracțiuni. Constatările privesc prejudicii și abateri financiar-contabile care trebuie clarificate și recuperate potrivit procedurilor legale.
Primăria nu și-a inventariat patrimoniul în perioada 2022–2025
Una dintre cele mai relevante constatări privește modul în care comuna și-a gestionat bunurile. Curtea de Conturi arată explicit că, în perioada 2022–2025, nu a fost realizată inventarierea elementelor patrimoniale de natura activelor, datoriilor și capitalurilor proprii ale entității.
Această situație este importantă deoarece inventarierea reprezintă instrumentul prin care o instituție publică verifică existența și valoarea bunurilor pe care le administrează.
În lipsa unei inventarieri corecte, pot rămâne neclarificate diferențele dintre evidențele contabile și situația efectivă din teren.
Raportul reia o serie de abateri constatate în auditul inițial, printre care neînregistrarea în contabilitate a unor terenuri și amenajări în valoare de 7,52 milioane de lei.
Au fost identificate și neconcordanțe de 6,45 milioane de lei între evidențele privind construcțiile, precum și sume de 3,37 milioane de lei înregistrate sub formă de creanțe și datorii fără clarificarea naturii, conținutului și vechimii acestora.
CITESTE SI: Rediu construiește 16 km de trotuare, Consiliul Județean modernizează drumul spre Breazu
Aceste valori reprezintă deficiențe și neconcordanțe contabile, nu prejudicii confirmate în aceeași valoare.
Totuși, amploarea sumelor arată importanța problemelor de evidență patrimonială pe care administrația avea obligația să le remedieze.
Auditorii au constatat că măsura privind organizarea corectă a contabilității și clarificarea patrimoniului a rămas neimplementată.
Investiții în drumuri, școli și terenuri de sport, cu diferențe în documentele contabile
Un capitol consistent al raportului este dedicat investițiilor publice. Printre obiectivele analizate se află construirea unei școli cu patru săli de clasă, amenajarea unui teren de sport, modernizarea unor drumuri locale și alte lucrări realizate în comună.
În cazul investiției „Drum comunal 1873”, auditul inițial a identificat neconcordanțe de aproximativ 1,94 milioane de lei între valoarea lucrărilor executate și cea reflectată în contabilitate.
Pentru proiectul de modernizare a drumurilor de interes local, strada Cetinii, au fost consemnate probleme privind înregistrarea pe cheltuieli curente a unor valori aferente investițiilor finalizate.
Raportul menționează suma de aproximativ 2,31 milioane de lei în legătură cu obiective de investiții pentru care documentele de recepție nu prezentau valoarea completă a lucrărilor sau indicau valori mai mici decât cele contractate ori plătite.
De asemenea, auditorii au semnalat înregistrări contabile de aproximativ 2,81 milioane de lei aferente unor investiții, fără documente justificative suficiente sau pentru care documentele existente nu susțineau integral valorile înregistrate.
Aceste constatări nu demonstrează automat că lucrările nu au fost executate sau că întreaga valoare reprezintă un prejudiciu. Ele indică însă probleme importante privind justificarea și reflectarea investițiilor în evidențele primăriei.
Școala cu patru săli de clasă: diferență de peste 300.000 de lei între contabilitate și recepție
Un caz detaliat în raport este cel al proiectului „Construire școală cu 4 săli de clasă în comuna Rediu”. Contractul, încheiat în martie 2019, avea o valoare de aproximativ 2,56 milioane de lei și cuprindea construirea corpului școlii, realizarea unei centrale termice și amenajarea unui teren de sport.
Auditorii au identificat neconcordanțe între soluțiile tehnice prevăzute în proiect și materialele utilizate efectiv.
Printre exemplele menționate se numără utilizarea unor uși de lemn în locul tâmplăriei PVC prevăzute, o centrală pe gaz în locul uneia pe combustibil solid, balustrade metalice diferite de cele proiectate și alte tipuri de pardoseli.
Problema semnalată nu este simpla modificare a unor materiale, ci lipsa documentelor care să justifice schimbările de soluție tehnică și evaluarea corespunzătoare a lucrărilor.
Școala a fost recepționată în noiembrie 2022. La verificarea ulterioară, auditorii au constatat însă o diferență importantă între valoarea reflectată în contabilitate și cea înscrisă în procesul-verbal de recepție.
În contabilitate figura suma de 2.217.824,02 lei, în timp ce valoarea din procesul-verbal de recepție era de 1.915.739,15 lei.
Diferența este de 302.084,87 lei.
Potrivit raportului, administrația nu prezentase o analiză care să clarifice această neconcordanță și nici documente suficiente pentru a stabili în ce măsură lucrările recepționate respectau proiectul tehnic.
Prin urmare, măsura privind clarificarea administrării contractelor de investiții a fost considerată neimplementată.
Terenul de sport: lucrări nefinalizate și un avans nerecuperat
Un alt proiect problematic este amenajarea terenului de sport din comuna Rediu. Contractul pentru finalizarea lucrărilor, încheiat în noiembrie 2019, avea o valoare de 205.000 de lei fără TVA.
Curtea de Conturi a constatat că oferta acceptată era mai mare decât o ofertă anterioară a aceluiași executant, fără ca documentele prezentate să justifice corespunzător acceptarea diferenței.
Au fost identificate și probleme privind recuperarea avansului acordat constructorului. Conform documentului, lucrările decontate însumau aproximativ 166.300 de lei, reprezentând 81,1% din valoarea contractului.
Termenul de execuție fusese prelungit până la 31 decembrie 2020, însă lucrările nu au fost finalizate conform obligațiilor contractuale.
Auditorii au semnalat și acceptarea sau decontarea unor elemente de lucrări neexecutate, aspect identificat de o comisie constituită la nivelul primăriei.
În urma verificărilor, prejudiciul aferent avansului nejustificat a fost stabilit la 33.320 de lei. Raportul arată că administrația a întreprins anumite demersuri, inclusiv în instanță, dar acestea nu au condus la recuperarea prejudiciului până la momentul verificării.
Mai mult, Curtea de Conturi a apreciat că nu au fost analizate complet toate responsabilitățile și toate posibilitățile de recuperare a banilor.
Finanțări de 220.000 de lei pentru unități de cult, cu documentație inițial necorespunzătoare
Raportul analizează și finanțările nerambursabile acordate din bugetul local unităților de cult. Auditul din 2022 identificase abateri privind modul de acordare, înregistrare și justificare a unor finanțări în valoare totală de 220.000 de lei.
Problemele priveau lipsa unor documente justificative sau existența unor înscrisuri care nu îndeplineau condițiile legale necesare pentru justificarea sumelor.
În timpul verificărilor din 2026, administrația a prezentat rapoarte de justificare pentru finanțările acordate mai multor unități de cult, între care parohiile din Tăutești, Breazu și Rediu, precum și Biserica Adventistă Horlești.
Potrivit documentelor transmise de primărie, în urma reanalizării nu au fost identificate prejudicii aferente acestor finanțări.
Cu toate acestea, Curtea de Conturi a menținut măsura ca neimplementată, deoarece nu au fost prezentate dovezi privind transmiterea rapoartelor către Consiliul Local pentru analiză și însușire și nici documente care să ateste îndeplinirea tuturor obligațiilor procedurale.
Este important de subliniat că suma de 220.000 de lei reprezintă valoarea finanțărilor analizate, nu un prejudiciu stabilit de auditori.
Probleme la colectarea taxelor și administrarea concesiunilor
O altă categorie de nereguli privește veniturile care ar fi trebuit încasate la bugetul local. Curtea de Conturi a constatat neconcordanțe între registrul agricol și evidențele fiscale, situație care putea conduce la stabilirea eronată a unor impozite și taxe.
De asemenea, administrația nu a asigurat corespunzător stabilirea, evidențierea și urmărirea unor taxe pentru eliberarea sau vizarea autorizațiilor necesare desfășurării activităților economice.
Auditorii au semnalat și lipsa unor activități de inspecție fiscală pentru verificarea declarațiilor contribuabililor.
La verificarea din 2026, măsura privind remedierea acestor probleme a rămas neimplementată. Deficiențe au fost identificate și în administrarea contractelor de închiriere și concesiune a bunurilor comunei.
Raportul arată că registrul concesiunilor nu era întocmit sau actualizat corespunzător, unele dosare contractuale erau incomplete, iar obligațiile de plată ale chiriașilor și concesionarilor nu erau urmărite riguros.
Au fost menționate inclusiv situații în care existau datorii din chirii și redevențe mai vechi de trei ani, fără ca administrația să fi întreprins toate demersurile contractuale necesare.
Aceste probleme pot afecta direct capacitatea bugetului local de a încasa veniturile care i se cuvin.
Nereguli și la Școala Gimnazială Rediu
Raportul nu se limitează la activitatea aparatului administrativ al primăriei. O măsură distinctă privește modul de organizare a evidenței financiar-contabile și administrarea bunurilor la Școala Gimnazială Rediu, instituție aflată în subordinea autorității locale din perspectiva finanțării.
Auditul inițial identificase înregistrări contabile fără documente justificative, inclusiv în legătură cu proiectul construirii unei grădinițe cu trei săli de clasă.
Suma menționată pentru o diminuare nejustificată a valorii investiției era de aproximativ 576.100 de lei. Au fost semnalate și probleme privind inventarierea bunurilor, evidența materialelor și obiectelor de inventar, casarea unor bunuri și organizarea achizițiilor publice.
În cazul unor lucrări de reparații la instalația electrică interioară, auditorii au identificat documente insuficiente pentru justificarea necesarului și a derulării achiziției.
La verificarea din 2026, Curtea de Conturi a constatat că măsura privind remedierea acestor deficiențe nu fusese implementată.
Două măsuri implementate și una rămasă fără obiect
Raportul nu consemnează exclusiv măsuri neîndeplinite. Auditorii au considerat implementată măsura privind constituirea și evidențierea garanției de bună execuție pentru proiectul școlii cu patru săli de clasă.
Documentele prezentate au arătat existența unei garanții totale de 100.934,18 lei.
O altă măsură considerată implementată privește analiza și clarificarea finanțărilor acordate unităților de cult din perspectiva eventualelor prejudicii.
În schimb, măsura privind recuperarea unor drepturi salariale considerate nelegale a rămas fără obiect, ca urmare a intervenției unor prevederi legislative aplicabile sumelor respective. Aceste precizări sunt importante pentru prezentarea completă a rezultatelor controlului.
Cine răspunde pentru neimplementarea măsurilor?
O parte esențială a raportului privește responsabilitatea conducerii administrației locale. Curtea de Conturi precizează că obligația implementării măsurilor, a stabilirii întinderii prejudiciilor și a dispunerii recuperării acestora revine conducătorului entității auditate.
Documentul face referire la ordonatorii principali de credite care au condus comuna în două perioade distincte: octombrie 2020–octombrie 2024 și, respectiv, din octombrie 2024 până la momentul verificării.
Această distincție temporală este importantă, deoarece abaterile au fost identificate în legătură cu activități și contracte derulate în mai mulți ani, iar obligația de remediere a continuat și după schimbarea conducerii administrative.
Raportul nu stabilește o răspundere penală individuală pentru persoanele care au ocupat funcția de primar. El precizează însă obligațiile legale ale conducerii instituției în privința implementării măsurilor și recuperării prejudiciilor.
Primăria nu a formulat obiecții finale la concluziile auditorilor
Un detaliu relevant apare în ultima parte a raportului, dedicată punctului de vedere al conducerii instituției. Potrivit Curții de Conturi, reprezentanții Primăriei Rediu au comunicat inițial că nu au neclarități sau obiecții privind aspectele constatate și stadiul implementării măsurilor.
Ulterior, administrația a transmis documente suplimentare și informații privind demersurile efectuate pentru mai multe măsuri. Aceste documente au fost analizate de auditori, iar pentru două dintre măsuri a fost recunoscută implementarea.
La finalul procedurii de conciliere, raportul consemnează că nu au rămas aspecte divergente între conducerea UAT Rediu și echipa de audit în privința stadiului implementării măsurilor.
Constatările privind Primăria Rediu depășesc problema unor documente contabile întocmite incorect.
Raportul descrie deficiențe care s-au menținut pe parcursul mai multor ani, în ciuda existenței unor măsuri oficiale de remediere și a unor termene stabilite încă din 2022 și 2023.
Lipsa inventarierii patrimoniului, neclarificarea diferențelor dintre valorile contabile și cele recepționate, problemele privind contractele de investiții și nerecuperarea unor prejudicii ridică întrebări importante despre eficiența mecanismelor de control intern ale administrației locale.
Pentru locuitorii comunei, aceste probleme au o relevanță directă. Banii publici utilizați pentru școli, drumuri, terenuri de sport sau alte investiții trebuie să fie justificați prin documente complete, iar patrimoniul comunității trebuie evidențiat și administrat corespunzător.
Totodată, recuperarea sumelor constatate drept prejudicii este importantă pentru protejarea bugetului local.
Urmareste articolele Alo Romania si pe pagina noastra de Facebook!